
Din nya tjänstepension AMF Genom Livet
Vi vill att din tjänstepension hos oss ska få bättre förutsättningar att växa tryggt och bra genom hela livet. Därför ändrar vi villkoren från och med 1 januari 2027. Samtidigt byter din tjänstepension namn till AMF Genom Livet.
Ändringarna i korthet
Vårt viktigaste mål är detsamma som alltid – att din pension ska växa riktigt bra under arbetslivet och ge dig trygga utbetalningar som pensionär. Nu får pensionen bättre förutsättningar att växa och att vara trygg.
- Pensionen får bättre möjligheter att växa – nytt sätt att fördela avkastning.
- Möjlighet till tryggare pensionsutbetalningar – nytt sätt att förstärka garantin.
Du behöver inte göra något
Ändringarna införs automatiskt, utan att du behöver göra något.
Allt annat i din försäkring fortsätter att fungera precis som tidigare, till exempel när och hur din pension kan betalas ut. Om du vill veta mer om vilka valmöjligheter just din tjänstepension har hittar du mer information här:
- Avtalspension SAF-LO – privatanställd arbetare
- AKAP-KR/KAP-KL – anställd i kommun eller region
- PA 16 – statligt anställd
För vem gäller villkorsändringen?
Villkorsändringen gäller dig som har en premiebestämd, traditionell tjänstepension hos AMF inom:
- Avtalspension SAF-LO – privatanställd arbetare
- AKAP-KR/KAP-KL – anställd i kommun eller region
- PA 16 – statligt anställd
Ändringen gäller både pension du redan har tjänat in och nya inbetalningar från 1 januari 2027. På Mina sidor ser du vilken eller vilka av dina försäkringar som omfattas av villkorsändringen.
När sker villkorsändringen?
De nya villkoren börjar gälla den 1 januari 2027.
Nytt sätt att fördela avkastning
Vi jobbar hela tiden för att ditt pensionskapital ska växa bra på lång sikt och ge dig en bra pension. Vi fördelar avkastning till din försäkring varje månad. Med AMF Genom Livet får din tjänstepension bättre förutsättningar att växa när du jobbar – och blir tryggare när du är pensionär.
Före villkorsändringen fördelas avkastningen beroende på hur mycket överskott din försäkring har. Från 1 januari 2027 ändrar vi sättet att fördela avkastning och gör det enklare.
Så får pensionen bättre möjlighet att växa från 1 januari 2027
Villkorsändringen innebär större möjlighet till högre avkastning när du tjänar in till pensionen, och ger dig stabilare utveckling när pensionen närmar sig eller betalas ut.
Din försäkring kommer att få avkastning från en av tre placeringsinriktningar: Växa, Balansera eller Trygga. Hur din pension placeras styrs av var i livet du befinner dig – om du jobbar, är nära pension eller är pensionär. De har olika risk, det vill säga olika andel aktier, räntebärande tillgångar, fastigheter och så kallade alternativa investeringar. Vi har en långsiktig målbild för investeringsrisken i varje placeringsinriktning. Men vi anpassar aktuell fördelning efter läget på marknaderna för att ge din pension så bra förutsättningar som möjligt.
Tre placeringsinriktningar
Med AMF Genom Livet får din försäkring avkastning från en av tre placeringsinriktningar: Växa, Balansera eller Trygga. På så sätt kan din pension växa riktigt bra under åren du arbetar för att placeras tryggare när du blir äldre.
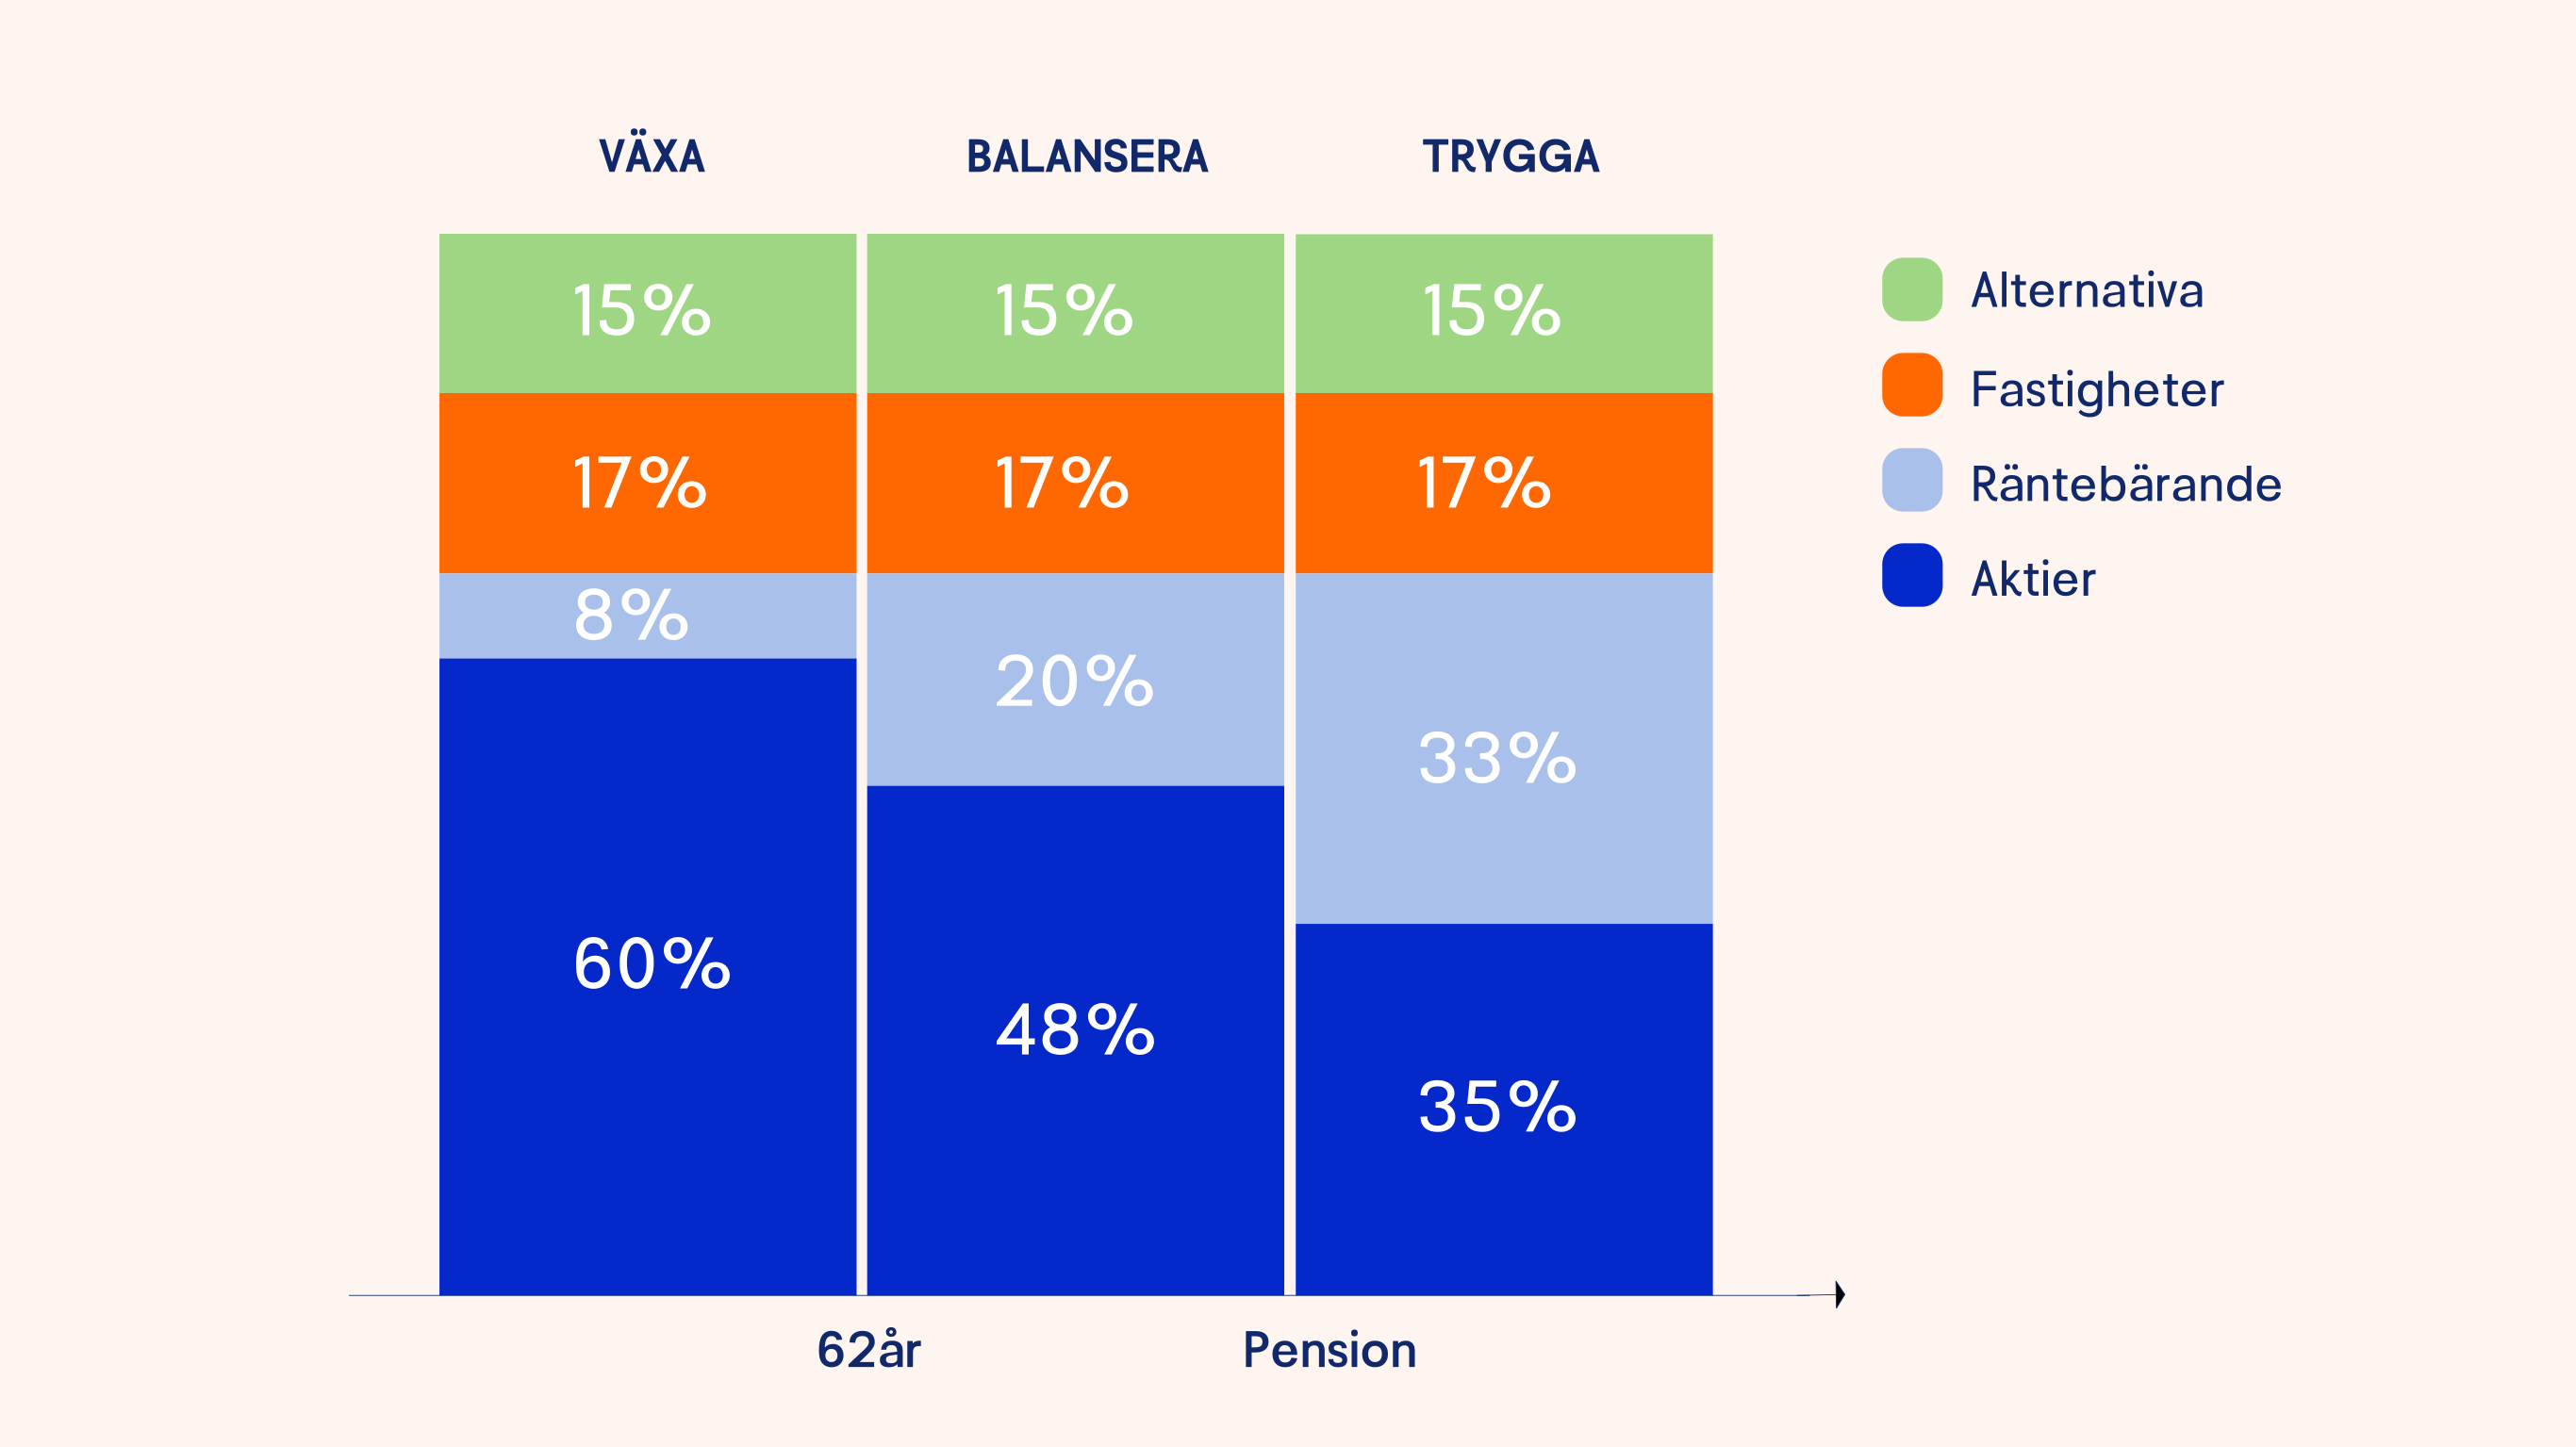
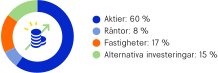
För att din pension ska få möjlighet att växa riktigt bra får den avkastning från en högre andel aktier fram till att du fyller 62 år. Den långsiktiga målbilden är 60 procent aktier fram tills du fyller 62 år.
Men varför aktier? Historiskt har aktier gett högre avkastning än till exempel räntebärande tillgångar, speciellt på lång sikt. På kort sikt kan aktier gå upp och ner i värde, men över tid brukar svängningarna jämnas ut och resultera i bra avkastning. Vi investerar din pension i både svenska och utländska aktier och i många olika typer av bolag.
Samtidigt som din pension ska ha möjlighet att växa ska den också vara trygg. Därför investeras en mindre del i räntebärande tillgångar som har lägre risk än aktier. För att skapa en bra balans mellan avkastning och trygghet investeras en del också i fastigheter, alternativa tillgångar som skog och infrastruktur samt i bolag som inte är börsnoterade.
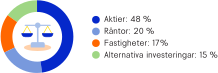
När du fyller 62 år börjar vi förbereda inför att du ska ta ut din pension. Då sänker vi risken, alltså minskar andelen aktier (långsiktig målbild 48 procent) och ökar andelen tryggare investeringar som räntebärande tillgångar. En del av din pension investeras även i fastigheter och alternativa tillgångar som skog, infrastruktur och i bolag som inte är börsnoterade. Din pension har fortfarande möjlighet att växa men gör det på ett tryggare sätt.
När du går i pension sänker vi risken en gång till genom att öka andelen tryggare investeringar som räntebärande tillgångar. Nu är fokus på att skapa stabilitet och trygghet. Den långsiktiga målbilden för andelen aktier är 35 procent och den kvarstår under hela utbetalningstiden.
Förutom en lägre andel aktier och en högre andel räntebärande tillgångar placeras en del av din pension i fastigheter och alternativa tillgångar som skog, infrastruktur och i bolag som inte är börsnoterade. Målet nu är att ge dig en trygg och stabil pension.
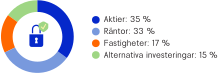
På Mina sidor ser du hur dina pensionspengar är placerade och hur pensionskapitalet i dina försäkringar har utvecklats.
Möjlighet till tryggare pensionsutbetalningar
Grunden i den här typen av pensionssparande är att det alltid finns en garanti, alltså ett garanterat lägsta pensionsbelopp. Det betyder att du vet hur mycket du som minst kommer att få varje månad när du går i pension, oavsett vad som händer på börsen eller i världsekonomin. En trygghet du alltid kan lita på.
Villkorsändringen påverkar inte din garanti. Du har fortfarande kvar ditt garanterade pensionsbelopp och det kan aldrig sänkas. Det som ändras från 1 januari 2027 är hur vi kan ge dig en högre garanti, det vill säga hur vi kan förstärka ditt garanterade pensionsbelopp. Det gör vi för att ge dig tryggare pensionsutbetalningar. Förstärkning av garantin förutsätter även fortsatt beslut av AMFs bolagsstämma.
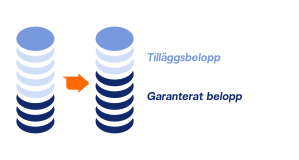
Så ändrar vi sättet att förstärka garantin från 1 januari 2027
Före villkorsändringen beräknas förstärkningen utifrån respektive försäkrings överskott. Från 1 januari 2027 kontrollerar vi i stället på ett nytt och enklare sätt om ditt garanterade belopp kan förstärkas. Precis som med fördelningen av avkastning utgår vi från 1 januari 2027 inte längre från försäkringens överskott. För dig innebär det att ditt garanterade belopp kan höjas mer än innan villkorsändringen och på det sättet ge tryggare pensionsutbetalningar:
- Garantiförstärkningen kommer att utgå från en andel av ditt pensionskapital, för närvarande 70 procent. Om beloppet vi räknar fram är högre än det du redan har, så kan vi höja ditt garanterade belopp.
- Vi gör kontrollen i samband med att utbetalningen ska starta och sedan en gång per år under tiden som din pension betalas ut. Då ser vi om vi kan förstärka beloppet lite till. Det gör vi för att du ska få en trygg pension under hela utbetalningstiden.
På Mina sidor ser du alltid ditt aktuella garanterade pensionsbelopp.
För dig som vill veta mer
Avtalspension SAF-LO
Avtalspension SAF-LO bygger på ett kollektivavtal mellan Svenskt Näringsliv och LO. Mer information och en jämförelse mellan valbara alternativ hittar du på fora.se.
- Avtalspension SAF-LO – tjänstepension för privatanställd arbetare
- Förköpsinformation från 1 januari 2027
- Försäkringsvillkor traditionell försäkring från 1 januari 2027
AKAP-KR/KAP-KL
AKAP-KR/KAP-KL är ett pensionsavtal för anställda inom kommun och region. Avtalsparter är Sveriges Kommuner och Regioner (SKR) samt arbetsgivarförbundet Sobona, och arbetstagarorganisationerna på det kommunala området.
- AKAP-KR/KAP-KL – Tjänstepension för dig som jobbar i kommun eller region
- Förköpsinformation från 1 januari 2027
- Försäkringsvillkor traditionell försäkring från 1 januari 2027
PA 16
PA 16 är tjänstepensionsavtalet för statligt anställda. Det är ett kollektivavtal som förhandlats fram av de fackliga organisationerna på det statliga området (OFR/S,P,O, Saco-S, SEKO) tillsammans med Arbetsgivarverket.
- PA 16 – tjänstepension för dig som är statligt anställd
- Förköpsinformation från 1 januari 2027
- Försäkringsvillkor traditionell försäkring från 1 januari 2027
Mer om hur vi placerar din pension
Vi tar hand om och investerar dina pensionspengar med fokus på både avkastning och trygghet:

Vanliga frågor och svar
Vi utvecklar ständigt vårt erbjudande för att ge dig och våra andra kunder en så bra pension som möjligt. Målet med förändringen är att ge pensionen ännu bättre förutsättningar att växa under tiden som du tjänar in till pensionen och att skapa mer stabila utbetalningar under pensionstiden.
Den 1 januari 2027.
Nej, du behöver inte göra något. Ändringarna införs automatiskt i din tjänstepension.
Din pension får bättre möjlighet att växa medan du arbetar, och möjlighet till mer stabila och trygga utbetalningar när du blir pensionär.
Om du får utbetalningar från oss under 2026 fortsätter de enligt tidigare besked. Från och med januari 2027 får din pension placeringsinriktningen Trygga. Syftet är att över tid ge dig mer stabila och trygga utbetalningar. I början av 2027 får du som vanligt information från oss om ditt utbetalningsbelopp för 2027.
Nej, vi kan inte garantera att avkastningen blir bättre än tidigare. Det beror på att den påverkas av vad som händer i världen och hur marknaden utvecklas. Avkastningen kan därför vara både positiv och negativ. Men med AMF Genom Livet får din pension bättre förutsättningar att växa medan du arbetar, och möjlighet till mer stabila utbetalningar när du blir pensionär.
Nej, du kan inte välja placeringsinriktning själv. Med AMF Genom Livet anpassas placeringen automatiskt efter var du är i livet. Du behöver alltså inte själv fundera på hur börsen går eller hur ekonomin utvecklas. Om du vill kunna välja fonder själv kan du i stället välja fondförsäkring hos AMF.
Inte exakt, den angivna fördelningen är en långsiktig målbild för hur pensionen ska placeras över tid. Den faktiska fördelningen kan variera, till exempel beroende på hur marknaden utvecklas. När du närmar dig pension minskar vi risken stegvis, så att pensionen får en mer stabil placering inför och under utbetalningen.
För att pensionspengarna ska kunna växa över tid behöver de placeras så att de kan ge avkastning. Det innebär att vi behöver ta en viss risk. När du tjänar in till pensionen kan pengarna placeras med större möjlighet att växa, även om värdet kan gå upp och ner under tiden. När du närmar dig pension och under utbetalningen minskar vi risken för att pensionen ska bli mer stabil.
I din försäkring kan det idag ske garantiförstärkningar de sista fem åren innan din utbetalning ska starta. Det sker för att ge försäkringen en lägre risk och en tryggare avkastning.
I AMF Genom Livet anpassas risken i stället genom de olika placeringsinriktningarna. Kontroll av garantin och eventuell garantiförstärkning kan därför ske vid start av utbetalning och därefter årligen.
AMF Genom Livet införs för vissa premiebestämda tjänstepensioner i traditionell försäkring. Andra försäkringar kan ha andra villkor eller vara uppbyggda på ett annat sätt, och omfattas därför inte av den här förändringen nu.
AMF Genom Livet gäller premiebestämd tjänstepension i traditionell försäkring inom:
- Avtalspension SAF-LO – för dig som privatanställd arbetare.
- AKAP-KR/KAP-KL – för dig som jobbar i kommun eller region.
- PA 16 – för dig som är statligt anställd.
Ja. Precis som i dag kan du ansöka om återbetalningsskydd om du vill att dina pensionspengar ska betalas ut till dina närstående när du dör. Om du har återbetalningsskydd i dag fortsätter det att gälla även med AMF Genom Livet.
Ja. Ändringen påverkar inte dina möjligheter att välja när eller hur länge den ska betalas ut. Du gör dina val på samma sätt som tidigare.